中国物流业的版图深处,江苏省始终占据着枢纽般的地位。在这片经济活跃度极高的土地上,落地配(Last Mile Delivery)服务所承载的市场规模已悄然逼近并突破 400 亿元人民币。这是一个惊人的体量,代表了数以万计社区门店、便利店及商超的日常物资流转。然而,在这个庞大的万亿级产业链中,最引人注目的趋势并非规模的单纯扩张,而是效率的质变——门店补货的周期正在急剧缩短,物流响应速度正从“天级”向“小时级”甚至“分钟级”逼近。
从“经验驱动”到“数据驱动”的转型
曾几何时,传统线下零售的补货逻辑充满了不确定性与滞后性。小店店主依靠过往经验判断该进多少货,配送商则按固定路线执行运输任务。这种模式导致了两个典型痛点:一是库存周转率低,畅销品常缺货,滞销品却堆积如山;二是信息链条过长,从订单生成到货物上架,往往需要数小时甚至数天。在江苏现有的 400 亿落地配市场中,这种低效不仅浪费了大量的流动资金,更在电商冲击下不断挤压实体店的生存空间。
现在,变革的核心在于数据的深度打通与算法的实时介入。借助物联网(IoT)技术与大数据预测模型,物流平台能够实时捕捉每一家门店的销售动态与库存水位。系统不再被动接收补货指令,而是基于历史销量、天气状况甚至节假日效应主动预测需求。例如,当某区域气温骤降时,相关饮品与保暖食品的需求波动会被提前识别,智能仓储即刻调整出库计划,配送车辆随需随动。这种“以销定采、以需定运”的模式,直接将传统模式下的补货周期压缩了一半以上,让门店库存始终保持在一个健康且低水位的状态。
高密度路网下的“江苏速度”
江苏之所以能成为这一变革的先行区,离不开其得天独厚的地理与经济优势。这里城市群密集,长三角一体化的进程使得跨城配送变得高效顺畅。高度发达的路网覆盖率意味着末端仓配的成本被大幅摊薄。为了支撑起如此高密度的补货需求,江苏各地的物流企业正在重塑网络架构。
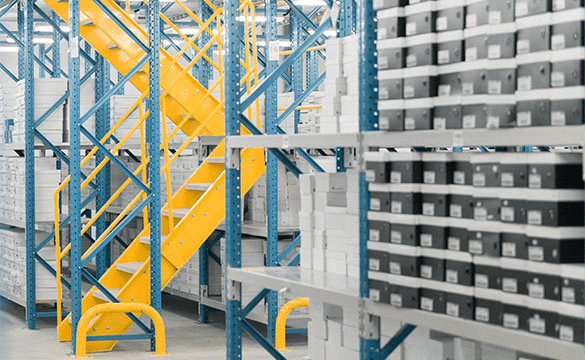
在具体实践中,我们看到一种新型的“中心仓 + 前置微仓”的分拣与配送网络正在形成。中心仓负责大宗货物的存储,前置微仓则专注于高频、小件的周转。这种“仓店一体”或“店仓分离但协同”的架构,让补货不再是一次漫长的长途跋涉,而变成了邻近节点间的快速流转。许多头部物流企业开始在苏南地区试点“共同配送”,整合多家供应商的零散订单,一辆车同时完成不同品牌的补货任务。这不仅显著提升了车辆的装载率,更确保了门店能在营业前完成所有物资的补充,甚至实现了“夜间补货,清晨上岗”的无缝衔接,极大提升了人效。
降本增效带来的多方共赢
补货周期的缩短,带来的直接红利是多维度且深远的。对于零售商而言,货架上的缺货率大幅下降,意味着销售机会的流失被有效拦截;同时,库存持有成本降低,资金流转加快。对于物流服务商来说,路径规划更加精准,燃油消耗与超时等待的人力成本得到控制。而对于最终消费者,他们能更频繁地买到鲜度更高的商品,享受着近乎线上购物的便捷体验。
特别是在生鲜与快消领域,时间的缩短意味着损耗的降低。传统的补货模式中,冷链断链风险较高,货物在途时间长容易变质。现在通过全程温控监控与快速直达,生鲜产品的鲜度得到了最大程度的保留。这对提升消费者对线下门店的信任感至关重要。
挑战与未来展望
尽管前景广阔,但要在 400 亿市场中全面实现极速补货,仍面临诸多挑战。高昂的人力成本、复杂多变的交通路况以及极端天气的影响,都是考验物流韧性的现实因素。此外,如何实现最后一公里的无人配送规模化落地,解决劳动力短缺问题,也是行业必须攻克的难题。
展望未来,随着自动驾驶技术与柔性供应链的进一步融合,江苏的落地配市场将向着更智能化、绿色化的方向发展。新能源物流车的普及将降低运营成本,电子面单与自动分拣将进一步减少错误率。补货变短,不仅仅是速度的竞争,更是整个零售生态体系的重塑。在这场没有终点的马拉松中,谁能更快响应需求,谁就能掌握下一个增长时代的钥匙。400 亿市场的每一次微小提速,都在为消费活力的释放积蓄力量,预示着线下零售正迎来一次全新的数字化重生。