10 月 11 日,中国物流与采购联合会发布 9 月物流业景气指数:51.5%,环比回升 0.6 个百分点,连续 5 个月处在扩张区间。
这份数据在行业里传得不算广,但对做鞋服品牌的人来说,它是四季度备货季之前最重要的一份 "体检报告"。原因不在指数本身,而在两个容易被忽略的细节:设备利用率指数 50.1%,今年以来首次回到扩张区间;库存周转次数指数,连续 5 个月回升。
这两个指标同时抬头,信号很明确 —— 行业的瓶颈正在从 "缺订单" 变成 "缺产能、缺调度"。
一、为什么这两个指标比总量更值得看
物流业景气指数反映的是行业整体温度,而设备利用率和库存周转次数,反映的是产能有没有被真正用起来、货有没有真正动起来。
过去一年,很多仓库并不缺面积,缺的是满仓的货。设备利用率长期在荣枯线以下徘徊,意味着大量仓储运力闲置—— 设备是租的、仓是签了长约的,但货不满,成本一分没少。
9 月设备利用率回到扩张区间,说明旺季的货确实进来了,仓配产能开始被真正占用。对鞋服品牌而言,这意味着一件事:当你准备大干四季度的时候,市场上的仓配资源也在被同行抢。 便宜运力、富余仓位,会越来越少。
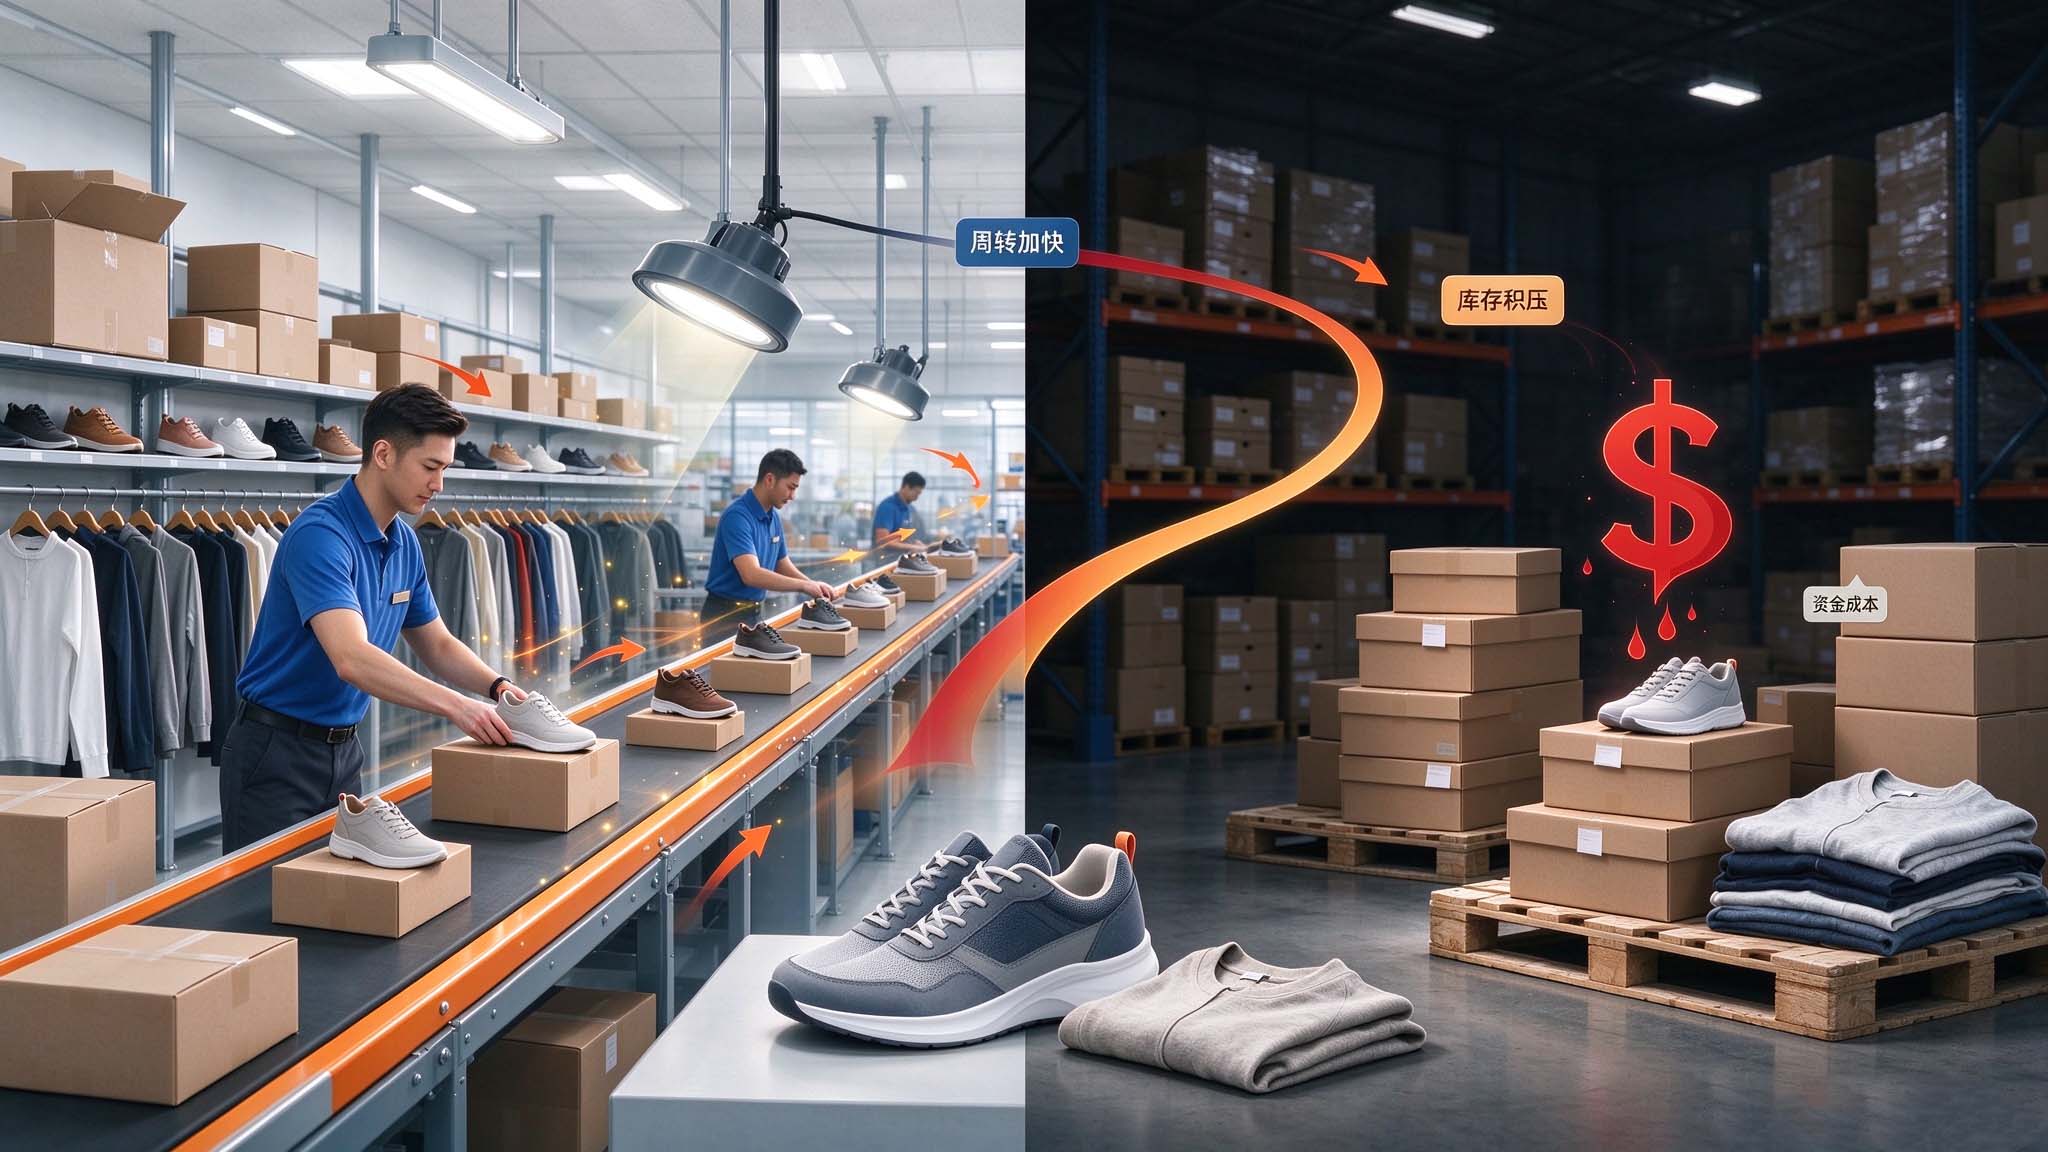
库存周转次数连续 5 个月回升,则是另一个信号:全行业都在加快卖货速度,谁的货压在仓库里不动,谁就在用真金白银为周转慢买单。
二、四季度鞋服物流的三个变化,都指向 "周转"
把这份数据放到鞋服行业里看,有三个变化值得品牌方提前应对。
第一,旺季考核的已经不是 "发得出货",而是 "补得准货"。 双 11、双 12、春节前补货,订单量是明牌,真正拉开差距的是缺货率 —— 爆款断码、补货不及时,丢的每一单都是利润。设备利用率回到扩张区间,意味着运力紧张期会提前到来,旺季仓配资源要提前锁定,不能等爆单了再找车找仓。
第二,库存周转速度,正在成为品牌和渠道谈判的硬指标。 经销商、平台、零售终端越来越看重供货商的动销能力和库存健康度。周转慢的品牌,货压在自己手里,现金流吃紧,渠道话语权也在流失。
第三,"仓库面积" 的竞争正在退场,"调度能力" 的竞争正在上场。 这是这次数据背后最值得注意的转折:行业不缺仓,缺的是把货放在正确的位置、用最快的速度送到的能力。同样是 10 万平仓库,有的品牌一盘货全网可见、动态补货,有的品牌各仓割裂、调货靠电话,前者的资金占用和缺货损失,可能只有后者的一半。
三、鞋服品牌四季度备货,建议盯住这三件事
基于这份行业数据,专注30年时尚鞋服仓储配送的丽迅物流,给正在备货四季度、规划明年合作的鞋服品牌三个建议:
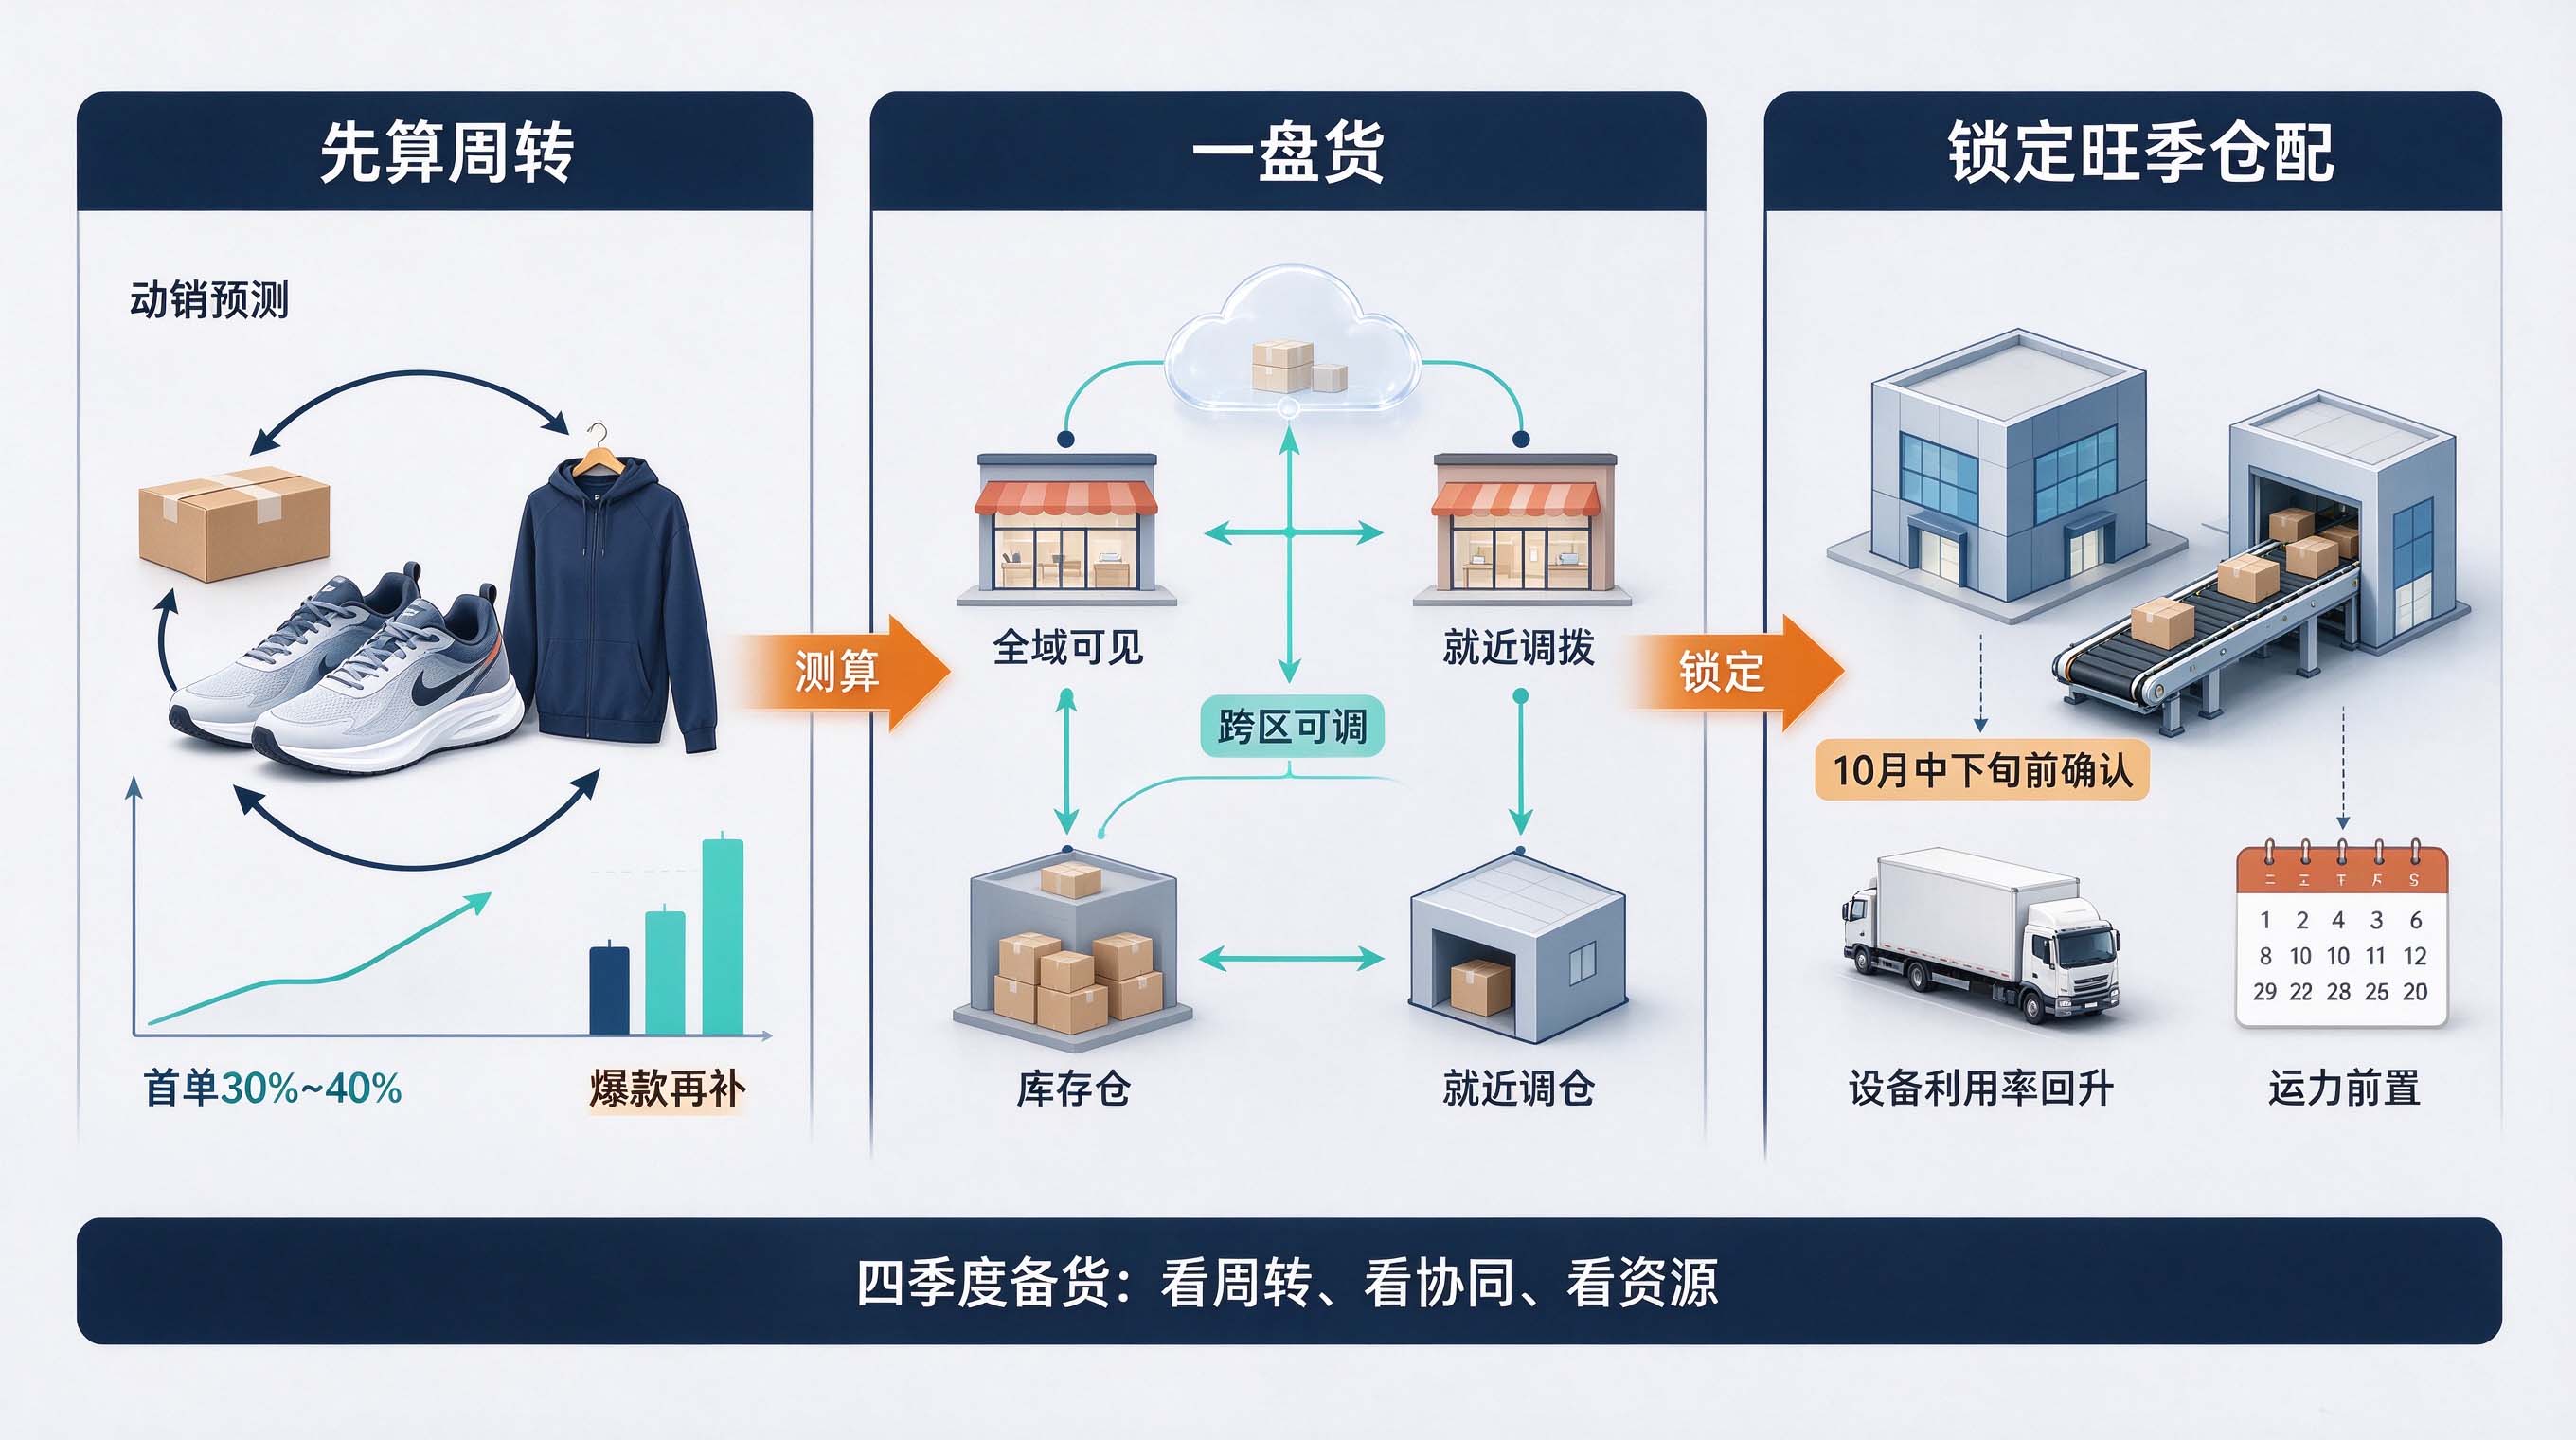
1. 先算周转账,再谈备货量。 备货不是越多越好,而是看动销预测准不准。新品首单建议控制在 30%~40%,跑出爆款再动态补货 —— 把资金留给经过市场验证的款,而不是赌一个整季。
2. 把 "一盘货" 真正落地,而不是挂在嘴上。 全域库存实时可见、跨区可调,是四季度补货效率的基础。线上线下一盘货、多仓协同,缺货时能从最近的仓调,滞销时能集中回收到区域仓再分配,减少无效调拨。
3. 提前锁定旺季仓配资源。 设备利用率已经回到扩张区间,四季度运力和仓容大概率紧张。建议在 10 月中下旬前完成旺季仓配资源的确认,别等预售开启再临时补位。
四、物流不是成本项,是周转能力的来源
这组数据还有一个更大的启示:物流在鞋服行业里长期被当成后台 —— 快递、仓储、搬运,都是 "成本"。
但库存周转次数连续 5 个月回升背后,真正拉开差距的,恰恰是物流与商品运营的协同能力。货从工厂到门店,多绕一次仓、多调一次店、多压一个月库存,利润就被吃掉一块。鞋服供应链的竞争,已经从 "谁货多" 变成 "谁周转快"。
丽迅物流脱胎于百丽国际,核心做的也是这件事:围绕城市落地配、一盘货、逆向物流、驻仓代运营,帮品牌把货放到离消费者更近、动销更快、资金占用更少的位置。四季度是检验供应链成色的时候 —— 数据已经把转折点摆出来了,接下来拼的就是调度和周转。